Jakarta | Bank Mandiri terus membenahi mutu layanan sekaligus memperluas ekosistem finansial dan nonfinansial yang terintegrasi. Upaya ini berjalan seiring perubahan perilaku serta ekspektasi nasabah yang semakin beragam. Dalam situasi tersebut, layanan perbankan perlu hadir secara relevan pada berbagai kebutuhan, bukan hanya pada saat nasabah melakukan transaksi. Bank berkomitmen menyediakan pengalaman yang mudah diakses, aman, nyaman, dan dapat diandalkan di setiap titik interaksi, baik ketika nasabah mencari informasi, menggunakan layanan, maupun membutuhkan dukungan.
Direktur Operations Bank Mandiri Timothy Utama menyampaikan bahwa pengalaman nasabah menjadi dasar dalam pengembangan layanan. Menurutnya, memahami kebutuhan dan kebiasaan nasabah membantu bank merancang solusi yang lebih sesuai, sekaligus menjaga mutu layanan dari satu kanal ke kanal lainnya. Nasabah membutuhkan lebih dari sekadar kecepatan, kemudahan, dan keamanan. Mereka juga mengharapkan solusi yang menjawab kebutuhan secara tepat, memberikan kenyamanan, serta menghadirkan nilai tambah dalam aktivitas sehari-hari. Keterangan Timothy tersebut dikutip pada Kamis (22/10/2026).
Perspektif ini menempatkan kenyamanan dan kegunaan sebagai bagian penting dari kualitas layanan, berdampingan dengan aspek operasional yang mendasar. Akses yang praktis perlu didukung sistem yang aman dan konsisten agar nasabah dapat mengandalkan layanan ketika dibutuhkan. Sementara itu, ekosistem yang terhubung dapat membantu menghadirkan pengalaman yang lebih terpadu, dengan layanan finansial dan nonfinansial yang saling melengkapi. Pengembangan tersebut perlu mengikuti perubahan kebutuhan, sehingga kemudahan tidak berhenti pada penyederhanaan proses, tetapi juga tercermin dalam relevansi solusi yang tersedia.
Dengan menjadikan pengalaman nasabah sebagai acuan, Bank Mandiri berupaya memastikan setiap pembenahan layanan memiliki manfaat yang dirasakan. Komitmen ini mencakup akses yang luas, perlindungan yang memadai, interaksi yang nyaman, serta keandalan dalam beragam situasi. Pendekatan tersebut juga memberi ruang bagi bank untuk menyesuaikan layanan dengan ekspektasi yang terus berkembang. Pada akhirnya, peningkatan mutu layanan dan perluasan ekosistem terintegrasi diarahkan untuk mendukung kebutuhan nasabah secara lebih menyeluruh, sambil mempertahankan kepercayaan dalam hubungan jangka panjang nasabah dan bank.
Layanan digital Bank Mandiri dikembangkan dengan menempatkan pengalaman nasabah sebagai landasan. Pendekatan ini didukung kerangka pengembangan yang disebut lengkap dan teruji, sehingga layanan dapat dirancang untuk menjawab kebutuhan finansial sehari-hari sekaligus mengikuti perubahan perilaku pengguna. Fokus pada kemudahan akses dan keterhubungan layanan menjadi bagian penting dari upaya tersebut.
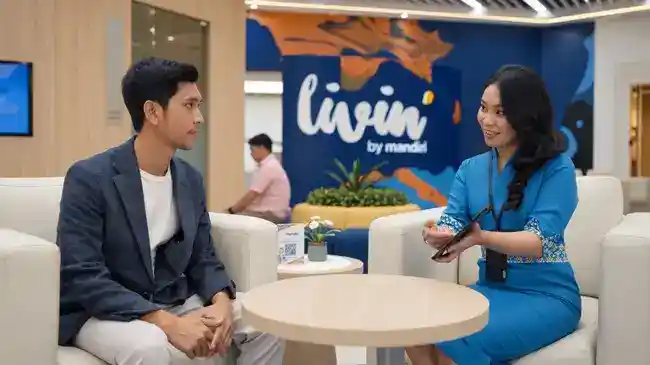
Melalui satu aplikasi, Livin’ by Mandiri menggabungkan beragam kebutuhan dalam satu pengalaman digital. Nasabah dapat mengakses layanan untuk menabung dan bertransaksi, serta menjelajahi pilihan pembiayaan dan investasi. Aplikasi ini juga menyediakan solusi gaya hidup dan terhubung dengan ekosistem Bank Mandiri. Dengan cakupan tersebut, pengguna tidak harus berpindah-pindah kanal untuk memenuhi berbagai kebutuhan yang berkaitan dengan aktivitas finansial maupun keseharian.
Pengembangan layanan terus diperluas melalui fitur yang relevan bagi nasabah. Salah satu langkahnya adalah peluncuran layanan emas digital pada peringatan ulang tahun Bank Mandiri yang ke-28, setelah perseroan memperoleh izin bullion dari Otoritas Jasa Keuangan (OJK). Bank Mandiri disebut sebagai bank konvensional pertama di Indonesia yang memiliki lisensi bullion. Kehadiran izin tersebut mendukung penyediaan layanan emas dalam ekosistem digital bank.
Timothy menjelaskan bahwa layanan emas digital itu mencakup sejumlah pilihan bagi pengguna. Nasabah dapat membuka tabungan emas, melakukan jual beli emas, dan mengakses cicilan emas melalui layanan yang tersedia. Fitur-fitur tersebut memberi pilihan cara untuk memiliki atau mengelola emas sesuai kebutuhan, tanpa membatasi pengalaman pada transaksi digital saja. Nasabah juga dapat mengambil emas dalam bentuk fisik melalui kantor cabang Bank Mandiri atau ATM emas yang tersebar di berbagai kota di Indonesia.
Kombinasi layanan keuangan, solusi gaya hidup, dan akses terhadap emas fisik menunjukkan bagaimana Livin’ berperan sebagai penghubung berbagai kebutuhan nasabah. Perluasan fitur digital tetap disertai pilihan layanan langsung, sehingga nasabah dapat menggunakan kanal yang sesuai dengan preferensi mereka. Integrasi ini memperkuat ekosistem Bank Mandiri dan memperluas cara nasabah berinteraksi dengan produk serta layanan bank.
Hingga Agustus 2026, Livin’ by Mandiri menunjukkan perkembangan yang mencerminkan tingginya pemanfaatan layanan digital dalam aktivitas perbankan nasabah. Jumlah pengguna terdaftar mencapai 42,2 juta, meningkat 23,4% dibandingkan periode yang sama tahun sebelumnya. Pada saat yang sama, frekuensi transaksi tercatat sebanyak 3,7 miliar, atau tumbuh 21,6% secara tahunan. Angka tersebut menggambarkan skala penggunaan platform yang terus berkembang, baik dari sisi jangkauan pengguna maupun intensitas transaksi.
Livin’ telah hadir selama lima tahun dan, menurut sumber, terus dipercaya untuk menjawab kebutuhan nasabah yang dinamis. Perkembangan tersebut berlangsung di tengah perubahan kebiasaan masyarakat yang semakin mengandalkan kanal digital untuk mengakses layanan keuangan. Melalui satu platform, nasabah dapat menjalankan beragam kebutuhan transaksi, sehingga pengalaman perbankan dapat semakin mudah dijangkau. Peningkatan jumlah pengguna dan frekuensi transaksi menjadi indikator penting dalam melihat peran kanal digital di dalam ekosistem layanan Bank Mandiri.
Pada periode yang sama, pertumbuhan transaksi digital sejalan dengan kinerja penghimpunan dana Bank Mandiri. Secara bank only, dana pihak ketiga (DPK) tercatat sebesar Rp1.687 triliun, tumbuh 17,6% secara tahunan. Pertumbuhan tersebut melampaui pertumbuhan DPK industri perbankan yang mencapai 13,7% pada periode yang sama. Perbandingan ini menunjukkan bahwa penghimpunan dana Bank Mandiri tumbuh lebih cepat daripada industri, tanpa mengesampingkan bahwa kinerja DPK dipengaruhi berbagai faktor. Data transaksi Livin’ dan DPK memberikan gambaran berdampingan mengenai perkembangan layanan digital serta penghimpunan dana. Dengan terus memperhatikan perubahan kebutuhan nasabah, penguatan layanan terpadu dapat mendukung kemudahan akses sekaligus menjaga relevansi layanan perbankan. Perkembangan itu juga menegaskan pentingnya kanal digital sebagai bagian dari ekosistem Bank Mandiri, sementara pertumbuhan dana mencerminkan capaian tersendiri dalam kinerja intermediasi bank. Kedua indikator tersebut menjadi konteks untuk memahami dinamika bisnis dan layanan perusahaan hingga Agustus 2026.
Bank Mandiri menilai bahwa teknologi digital saja belum cukup untuk membentuk pengalaman nasabah yang optimal. Kemudahan bertransaksi melalui aplikasi perlu didukung pemahaman terhadap kebutuhan setiap nasabah dan pilihan bantuan yang sesuai. Dalam situasi tertentu, interaksi langsung tetap penting agar nasabah dapat memperoleh solusi menyeluruh, terutama ketika membutuhkan penjelasan, penanganan kendala, atau pendampingan yang tidak cukup dijawab melalui layanan mandiri. Karena itu, pengembangan teknologi dan kualitas interaksi manusia dipandang sebagai dua unsur yang saling melengkapi.
Dengan pendekatan online-to-offline, Bank Mandiri mengupayakan keterhubungan layanan digital dengan kanal fisik dan bantuan langsung. Nasabah dapat memulai kebutuhan melalui kanal digital, lalu mengakses kantor cabang, ATM atau CRM, maupun contact center sesuai keperluan. Integrasi tersebut diarahkan agar pengalaman tetap tersambung saat nasabah berpindah kanal, sehingga akses informasi dan penanganan layanan lebih mudah. Kantor cabang tetap memiliki peran dalam interaksi tatap muka, sementara ATM/CRM dan contact center menyediakan alternatif layanan yang dapat diakses melalui cara berbeda.
Salah satu contoh layanan yang mendukung kemudahan tersebut adalah Livin’ Call. Melalui fitur ini, nasabah dapat menghubungi contact center tanpa pulsa atau biaya telepon. Proses layanan juga dapat berlangsung lebih cepat karena nasabah tidak perlu menjalani identifikasi dan verifikasi melalui pertanyaan seperti nama, nomor kartu, dan nama ibu kandung. Pengurangan tahapan tersebut membantu menyederhanakan awal interaksi, sementara contact center tetap menjadi jalur bagi nasabah untuk memperoleh bantuan ketika diperlukan.
Baca juga: Inovasi Digital Telkom: Memperkuat Tata Kelola Teknologi | Transformasi Pelayanan BPJS Kesehatan untuk Layanan Berkualitas