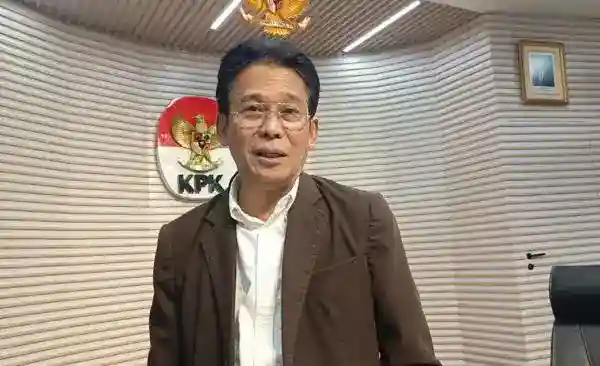
Jakarta | Wakil Ketua Komisi Pemberantasan Korupsi (KPK) Johanis Tanak mengusulkan agar kekayaan pejabat negara yang tidak tercantum dalam Laporan Harta Kekayaan Penyelenggara Negara (LHKPN) dapat dirampas. Menurut gagasan tersebut, harta yang tidak dilaporkan dapat menjadi salah satu sasaran dalam mekanisme perampasan aset. Tanak berharap usulan itu dipertimbangkan dan dimasukkan ke dalam Rancangan Undang-Undang (RUU) Perampasan Aset.
LHKPN merupakan instrumen pelaporan yang digunakan untuk mencatat harta penyelenggara negara. Karena itu, usulan Tanak menempatkan ketidaksesuaian kekayaan yang dimiliki dan informasi yang disampaikan dalam laporan sebagai persoalan yang perlu ditangani. Jika dibahas lebih lanjut dalam RUU, pengaturan mengenai harta yang tidak tercatat berpotensi menjadi bagian dari kerangka hukum untuk menelusuri serta menindaklanjuti aset pejabat.
Namun, usulan tersebut perlu dibedakan secara tegas dari ketentuan hukum yang sudah berlaku. Pernyataan Tanak merupakan gagasan yang ia dorong agar masuk dalam pembahasan rancangan undang-undang, bukan aturan yang dengan sendirinya memberikan kewenangan untuk merampas setiap harta yang tidak tercantum dalam LHKPN. RUU itu masih memerlukan proses pembahasan dan penetapan sebelum dapat menjadi dasar hukum, sehingga penerapan mekanisme apa pun bergantung pada rumusan final serta prosedur yang disepakati.
Dalam perumusan kebijakan, hal penting yang perlu diperjelas mencakup cara menentukan bahwa suatu kekayaan memang tidak dilaporkan, hubungan aset tersebut dengan dugaan pelanggaran, serta proses pemeriksaan dan pengambilan keputusan. Kejelasan prosedur diperlukan agar penanganan aset dapat dilakukan secara terukur dan tidak hanya bertumpu pada perbedaan data. Dengan demikian, usulan KPK ini membuka ruang pembahasan mengenai perluasan sasaran perampasan aset, sekaligus menegaskan perlunya dasar hukum yang jelas sebelum kekayaan pejabat yang tidak tercatat dapat dikenai tindakan tersebut.
Usulan yang disampaikan Tanak secara khusus menyasar harta kekayaan pejabat negara yang jumlah atau nilainya melampaui apa yang telah dilaporkan dalam Laporan Harta Kekayaan Penyelenggara Negara (LHKPN). Dengan demikian, perhatian diarahkan pada selisih kekayaan yang tercatat dalam laporan dan kekayaan yang dimiliki pejabat. Pokok usulan ini bukan sekadar kewajiban mengisi atau menyampaikan laporan, melainkan kesesuaian isi LHKPN dan keadaan kekayaan yang sebenarnya.
Tanak menyampaikan bahwa harta yang nilainya melampaui laporan dapat dirampas. Pernyataan tersebut menegaskan sasaran yang dimaksud: kekayaan yang tidak tercatat atau tidak dilaporkan secara utuh dalam LHKPN. Dalam menjelaskan usulan itu, ia mengaitkan kemungkinan perampasan dengan adanya perbedaan kekayaan yang dimiliki dan yang dicantumkan pejabat dalam laporan. Pernyataan itu tidak dengan sendirinya menguraikan ketentuan mengenai proses, batas nilai, ataupun cara pelaksanaannya.
Alasan yang diberikan Tanak adalah bahwa aturan seperti itu diharapkan mendorong pejabat negara melaporkan kekayaannya dengan benar. Jika kekayaan yang melampaui angka dalam LHKPN dapat dirampas, pejabat diharapkan lebih terdorong untuk menyampaikan laporan yang sesuai dengan harta yang dimiliki. Penekanan pada pelaporan yang benar menjadi inti dari tujuan usulan tersebut. LHKPN, dalam konteks ini, dipandang sebagai dasar untuk membandingkan laporan pejabat dengan jumlah kekayaannya. Tanak menekankan konsekuensi yang ia usulkan secara spesifik, yakni perampasan atas harta yang melampaui laporan, sebagai dorongan agar pengungkapan kekayaan dilakukan secara benar.
Dalam gagasan yang disampaikan Tanak, penyitaan atau perampasan kekayaan pejabat yang tidak tercatat dalam Laporan Harta Kekayaan Penyelenggara Negara (LHKPN) tidak harus menunggu rangkaian proses pidana yang lazim, mulai dari penyelidikan hingga persidangan. Ia menggambarkan skema tersebut sebagai langkah yang dapat ditempuh tanpa terlebih dahulu membawa perkara melalui setiap tahapan itu. Dengan demikian, fokus usulannya berada pada penanganan aset yang dinilai tidak sejalan dengan laporan kekayaan, bukan semata-mata pada proses untuk menjatuhkan pidana kepada pemiliknya.
Tanak mengaitkan pandangannya dengan pembuktian terbalik. Menurut penjelasannya, mekanisme itu telah diatur dalam undang-undang yang berkaitan dengan pemberantasan tindak pidana korupsi, dan dapat menjadi dasar bagi pejabat untuk menjelaskan asal-usul kekayaan yang dipersoalkan. Dalam kerangka yang ia paparkan, pihak yang hartanya dinilai tidak tercatat atau tidak sesuai dengan laporan perlu memberikan keterangan mengenai sumber perolehannya. Apabila penjelasan tersebut tidak memadai, menurut Tanak, aset dapat ditindaklanjuti melalui skema perampasan yang diusulkannya.
Penjelasan tersebut merupakan pemaparan atas posisi dan usulan Tanak, bukan uraian bahwa seluruh proses hukum yang berlaku dapat dikesampingkan secara otomatis. Pernyataannya juga tidak dengan sendirinya menetapkan bahwa setiap kekayaan yang tidak muncul dalam LHKPN terbukti berasal dari tindak pidana atau dapat langsung dirampas. Perbedaan gagasan kebijakan itu dan ketentuan hukum yang berlaku perlu diperhatikan, termasuk soal kewenangan, prosedur, perlindungan hak, serta bagaimana pembuktian diterapkan dalam kasus tertentu. Tanak merujuk pada ketentuan antikorupsi untuk mendukung pendapatnya, tetapi rujukan tersebut di sini disampaikan sebagai bagian dari argumentasinya dan bukan sebagai verifikasi hukum tersendiri. Karena itu, usulan tanpa tahapan penyelidikan maupun persidangan tersebut sebaiknya dipahami sebagai pandangan Tanak tentang mekanisme yang ia kehendaki, sementara dasar dan penerapannya memerlukan penilaian berdasarkan aturan serta proses hukum yang relevan.
Dalam menjelaskan gagasan pembuktian terbalik, Tanak mengaitkannya dengan ketentuan mengenai gratifikasi. Ia mencontohkan Pasal 12B, yang menurut penjelasannya menjadi rujukan untuk memahami bagaimana pembuktian dapat diminta dari pihak yang terkait dengan perkara. Contoh tersebut disampaikan dalam konteks kekayaan pejabat yang dipersoalkan, terutama apabila terdapat harta yang tidak tercatat dalam Laporan Harta Kekayaan Penyelenggara Negara (LHKPN). Dengan demikian, pokok yang ditekankan bukan sekadar pencatatan harta, melainkan juga kemampuan pihak bersangkutan menjelaskan asal dan kepemilikan kekayaan tersebut.
Tanak menyebut pihak terkait perlu membuktikan bahwa kekayaan yang dipersoalkan memang merupakan miliknya. Penjelasan ini menggambarkan arah pembuktian yang ia maksud: ketika suatu harta menjadi persoalan, pejabat yang bersangkutan diminta memberikan keterangan dan dasar yang menunjukkan status harta itu. Pernyataan tersebut perlu dipahami sebagai uraian Tanak tentang pembuktian terbalik dan contoh Pasal 12B, bukan sebagai penjelasan menyeluruh mengenai seluruh unsur atau penerapan ketentuan hukum tersebut. Ia menghubungkan prinsip itu dengan pemeriksaan terhadap kekayaan yang tidak sesuai dengan laporan yang telah disampaikan.
Dalam keterangannya, Tanak juga menekankan arti penting LHKPN sebagai catatan pembanding. Setelah laporan disampaikan, pejabat harus mampu menunjukkan bahwa harta yang dimilikinya memang terbatas pada apa yang tercantum di dalam laporan. Ia menyatakannya dengan kalimat, “setelah LHKPN dilaporkan, pejabat harus membuktikan bahwa kekayaannya memang sebatas yang tercantum.” Kutipan ini menegaskan tuntutan untuk menjelaskan kesesuaian laporan dan kekayaan aktual apabila muncul persoalan. Dengan kata lain, pelaporan tidak hanya dipandang sebagai kewajiban administratif, tetapi juga menjadi dasar untuk menilai penjelasan pejabat mengenai hartanya.
Pernyataan Tanak tersebut dikutip pada Selasa, 27 Oktober 2026. Dalam konteks itu, pembuktian terbalik dipaparkan sebagai pendekatan yang mendorong pihak terkait membuktikan kepemilikan atas kekayaan yang dipersoalkan, dengan Pasal 12B tentang gratifikasi sebagai contoh yang ia gunakan. Penjelasan ini mengaitkan transparansi LHKPN dengan kewajiban pejabat mempertanggungjawabkan harta yang berada di luar catatan. Penekanan tersebut tetap berada pada uraian Tanak mengenai pembuktian dan tidak dengan sendirinya menjelaskan hasil penilaian atas harta tertentu.
Baca juga: Kekayaan Mencengangkan Kepala Lapas Cibinong | Kekayaan Tersembunyi di Lapas Cibinong: Ombudsman Ungkap Praktik Kontroversial | Penyitaan Uang Ratusan Juta di Kementerian Agraria Diduga Terkait Suap