Jakarta | Kenaikan imbal hasil obligasi pemerintah Amerika Serikat atau US Treasury tenor 10 tahun menjadi sentimen penting bagi pasar negara berkembang, termasuk pasar modal Indonesia. Pergerakan yield tersebut menandai adanya peningkatan imbal hasil pada instrumen acuan di Amerika Serikat. Kondisi ini menjadi perhatian pelaku pasar karena US Treasury 10 tahun merupakan salah satu rujukan utama dalam mencermati perkembangan pasar keuangan global.
Sentimen dari kenaikan yield Treasury AS turut memberikan tekanan terhadap pasar modal Indonesia. Tekanan tersebut terlihat dari keluarnya aliran dana asing dari pasar modal domestik. Investor asing tercatat melakukan penarikan dana ketika imbal hasil obligasi pemerintah AS tenor 10 tahun meningkat. Pergerakan dana ini menjadi bagian dari respons pasar negara berkembang terhadap perubahan pada instrumen acuan Amerika Serikat.
Kenaikan yield US Treasury 10 tahun dengan demikian menjadi inti perkembangan yang memengaruhi sentimen pasar modal Indonesia. Peristiwa tersebut tidak hanya menjadi perhatian di Amerika Serikat, tetapi juga tercermin dalam pergerakan pasar negara berkembang. Bagi pasar modal Indonesia, dampaknya terlihat melalui tekanan yang disertai arus keluar dana asing. Perkembangan yield tersebut menjadi salah satu faktor utama yang perlu dicermati dalam membaca kondisi pasar pada periode ini.
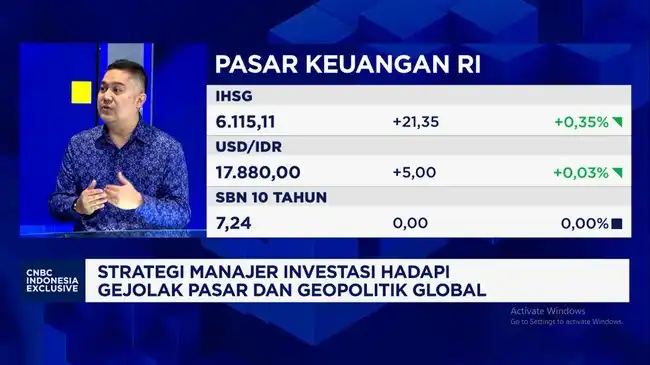
CEO Pinnacle Investment Indonesia, Guntur Putra, menjelaskan bahwa kenaikan yield US Treasury turut memengaruhi pergerakan yield Surat Berharga Negara (SBN) di Indonesia. US Treasury menjadi salah satu acuan penting bagi investor global dalam menilai tingkat imbal hasil dan risiko investasi di berbagai negara. Ketika yield surat utang pemerintah Amerika Serikat meningkat, aset negara berkembang perlu menawarkan imbal hasil yang lebih tinggi agar tetap menarik secara relatif.
Dalam kondisi tersebut, kenaikan yield SBN menjadi respons terhadap perubahan tingkat imbal hasil global. Investor akan membandingkan potensi keuntungan yang diperoleh dari memegang SBN dengan risiko nilai tukar, kondisi ekonomi, serta risiko pasar di Indonesia. Apabila selisih imbal hasil tidak dianggap cukup untuk mengompensasi risiko tersebut, minat terhadap aset domestik dapat berkurang.
Guntur Putra menyampaikan bahwa spread US Treasury dan SBN tenor 10 tahun telah mencapai sekitar 200 basis poin. Selisih ini menggambarkan perbedaan imbal hasil instrumen pemerintah Amerika Serikat dan obligasi pemerintah Indonesia pada tenor yang sama. Pergerakan spread tersebut menjadi indikator penting bagi investor dalam menentukan daya tarik relatif pasar obligasi Indonesia.
Besarnya spread itu tidak serta-merta menghilangkan tekanan di pasar modal Indonesia. Kenaikan yield US Treasury tetap dapat mendorong penyesuaian portofolio, terutama ketika investor asing memilih mengurangi eksposur pada aset negara berkembang. Dana asing yang keluar kemudian memberikan tekanan terhadap harga SBN dan aset keuangan lainnya, sekaligus berpotensi memengaruhi nilai tukar rupiah.
Dengan demikian, hubungan yield US Treasury dan yield SBN menunjukkan kuatnya pengaruh kondisi keuangan global terhadap pasar domestik. Indonesia perlu menghadapi dinamika tersebut melalui pengelolaan kebijakan dan likuiditas pasar yang terukur, sementara investor mencermati apakah tingkat imbal hasil SBN telah memadai untuk menanggung risiko yang ada.
Kenaikan imbal hasil US Treasury tidak hanya memengaruhi harga aset pendapatan tetap, tetapi juga mengubah pertimbangan investor global dalam mengalokasikan modal. Ketika surat utang pemerintah Amerika Serikat menawarkan imbal hasil yang lebih menarik, aset di pasar negara berkembang, termasuk Indonesia, dapat menghadapi tekanan. Sebagian investor asing berpotensi mengurangi kepemilikan pada saham maupun instrumen keuangan domestik untuk menempatkan dana pada aset berdenominasi dolar AS yang dipandang lebih kompetitif atau memiliki risiko relatif lebih rendah.
Perubahan alokasi tersebut berkaitan dengan keluarnya dana asing dari pasar modal Indonesia. Arus keluar dapat meningkatkan tekanan jual terhadap aset domestik dan memengaruhi sentimen pelaku pasar. Dampaknya tidak terbatas pada pergerakan indeks saham, karena permintaan terhadap mata uang lokal juga dapat melemah ketika investor menukar rupiah menjadi dolar AS untuk memindahkan dana ke luar negeri. Namun, hubungan ini perlu dipahami sebagai rangkaian pengaruh yang saling berhubungan, bukan sebagai akibat tunggal yang selalu berlangsung dengan pola yang sama.
Dalam kondisi tersebut, indeks dolar AS cenderung menguat karena meningkatnya minat terhadap mata uang Amerika Serikat. Penguatan indeks ini kemudian menambah tekanan terhadap nilai tukar rupiah, terutama ketika pasar menilai imbal hasil aset Amerika Serikat lebih menarik dibandingkan alternatif di negara berkembang. Rupiah yang melemah dapat meningkatkan kehati-hatian investor, sebab perubahan nilai tukar berpotensi memengaruhi hasil investasi setelah dikonversikan kembali ke mata uang asal. Tekanan tersebut juga dapat mendorong pelaku pasar untuk mencermati kebijakan moneter, kondisi likuiditas, serta kemampuan otoritas menjaga stabilitas pasar keuangan. Dengan demikian, kenaikan yield US Treasury, penguatan indeks dolar AS, arus dana asing, dan pelemahan rupiah membentuk rangkaian dinamika yang dapat memperbesar volatilitas pasar modal Indonesia.
Kenaikan yield Treasury Amerika Serikat dan tekanan yang menyertainya di pasar modal Indonesia tidak semata-mata perlu dipandang sebagai hambatan. Perubahan kondisi tersebut juga dapat membuka ruang bagi investor domestik untuk kembali masuk ke pasar obligasi secara bertahap. Pergerakan imbal hasil, nilai tukar, serta sentimen global tetap menjadi faktor yang perlu dicermati, sehingga proses masuk kembali ke instrumen pendapatan tetap berlangsung dengan mempertimbangkan perkembangan pasar dan kemampuan investor dalam menghadapi volatilitas.
Di tengah dinamika tersebut, sejumlah manajer investasi masih melihat adanya sektor yang memiliki daya tarik, terutama apabila ditinjau dari fundamental bisnisnya. Perbankan menjadi salah satu sektor yang diperhatikan karena perannya dalam perekonomian serta keterkaitannya dengan aktivitas kredit dan konsumsi. Telekomunikasi juga dinilai tetap relevan seiring kebutuhan konektivitas yang terus berkembang. Sementara itu, sektor konsumer memiliki keterkaitan langsung dengan daya beli masyarakat dan pola belanja domestik.
Infrastruktur turut masuk dalam perhatian karena proyek dan kebutuhan pembangunan jangka panjang dapat mendukung aktivitas perusahaan di sektor tersebut. Namun, perhatian terhadap sektor-sektor itu tidak berarti seluruh emiten memiliki prospek yang sama. Kinerja operasional, kualitas neraca, kemampuan menghasilkan arus kas, tata kelola, serta ketahanan model bisnis tetap perlu diperhatikan secara mendalam. Dengan demikian, penilaian terhadap fundamental bisnis menjadi bagian penting dalam memahami peluang yang muncul di tengah tekanan pasar, tanpa mengabaikan risiko dari perubahan kondisi makroekonomi.
Prospek pasar modal Indonesia menjelang akhir tahun serta perkembangan sektor-sektor yang masih menjadi perhatian tersebut dibahas oleh Guntur Putra bersama Shania Alatas dalam program Squawk Box pada Senin, 12 Oktober 2026. Pembahasan itu memberikan konteks mengenai bagaimana pelaku pasar membaca perubahan imbal hasil global, potensi kembalinya investor domestik ke pasar obligasi, dan pertimbangan fundamental yang menyertai perhatian terhadap sejumlah sektor di dalam negeri.
Baca juga: ICAR Memperkuat Pasar Kendaraan Energi Baru di Jawa Barat