Jakarta | Direktorat Jenderal Pajak (DJP) Kementerian Keuangan menegaskan bahwa pengelolaan restitusi pajak tetap harus memperhatikan hak wajib pajak. Pengembalian kelebihan pembayaran pajak merupakan hak yang dapat diajukan sesuai ketentuan, sehingga prosesnya perlu dilaksanakan secara tertib dan tidak dihambat tanpa dasar. Pada saat yang sama, DJP juga mempertimbangkan kondisi penerimaan negara dalam menjalankan kebijakan fiskal. Dengan demikian, pengelolaan restitusi tidak semata-mata diarahkan untuk menahan arus kas negara, melainkan menempatkan hak wajib pajak dan kebutuhan fiskal pemerintah dalam kerangka yang seimbang.
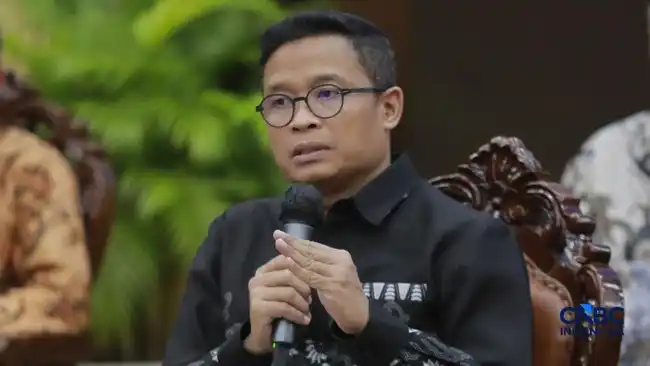
Direktur Jenderal Pajak Bimo Wijayanto menyampaikan bahwa penyelesaian restitusi akan mengikuti ketentuan hukum serta prosedur operasional standar yang berlaku. Aturan tersebut menjadi acuan bagi petugas dalam memeriksa permohonan, menilai kelengkapan dokumen, dan menentukan hasil sesuai persyaratan. Kepatuhan terhadap prosedur juga penting untuk memastikan keputusan dapat dipertanggungjawabkan dan diterapkan secara konsisten. Karena itu, wajib pajak perlu memenuhi persyaratan administrasi yang diminta, sementara otoritas pajak berkewajiban memproses permohonan berdasarkan ketentuan, bukan pertimbangan yang berubah-ubah.
Kepada awak media pada Kamis, 15 Oktober 2026, Bimo turut mengaitkan penerimaan negara dengan kebutuhan belanja pemerintah dan pengelolaan defisit anggaran. Penerimaan pajak menjadi salah satu sumber pendanaan untuk memenuhi belanja, sedangkan perencanaan fiskal perlu menjaga agar defisit tetap dikelola dalam batas yang ditetapkan. Dalam konteks tersebut, restitusi perlu ditangani dengan perhitungan dan tata kelola yang cermat, tanpa mengabaikan hak pihak yang memenuhi ketentuan. Penjelasan ini menunjukkan bahwa pemerintah menghadapi dua kepentingan yang berjalan beriringan: memenuhi kewajiban pengembalian kepada wajib pajak serta menjaga ketersediaan penerimaan untuk mendukung pelaksanaan anggaran. Bimo menekankan bahwa pelaksanaan tetap merujuk pada landasan hukum dan prosedur operasional, sehingga pertimbangan fiskal tidak menggantikan proses resmi. Pendekatan tersebut memberi kepastian bagi pemohon sekaligus mendukung pengelolaan keuangan negara yang akuntabel.Dalam pengelolaan perpajakan, Direktorat Jenderal Pajak (DJP) memberi perhatian pada usaha mikro, kecil, dan menengah (UMKM), industri padat karya, serta kegiatan usaha yang berorientasi ekspor. Bimo menyebut kelompok-kelompok tersebut sebagai sektor yang perlu diperhatikan, sejalan dengan perannya dalam perekonomian. Perhatian ini menjadi bagian dari pembahasan mengenai restitusi pajak yang tetap dibuka, sekaligus pengelolaan kewajiban dan hak perpajakan secara tertib.
UMKM memiliki posisi penting dalam kegiatan ekonomi, sehingga kondisi dan kebutuhan sektor ini menjadi salah satu pertimbangan dalam melihat pelaksanaan perpajakan. Penyebutan UMKM sebagai perhatian DJP tidak berarti bahwa ketentuan perpajakan bagi pelaku usaha tersebut dikesampingkan. Pengelolaan tetap perlu berjalan berdasarkan aturan yang berlaku, dengan mempertimbangkan hak dan kewajiban wajib pajak.
Industri padat karya juga termasuk sektor yang disoroti karena kegiatan usahanya berkaitan dengan penyerapan tenaga kerja. Sementara itu, usaha yang mendorong ekspor turut diperhatikan dalam konteks kontribusinya bagi perekonomian. Ketiga kelompok tersebut memiliki karakter kegiatan yang berbeda, tetapi sama-sama disebut dalam pertimbangan DJP. Uraian ini tidak menetapkan ukuran kontribusi tertentu atau merinci perlakuan sektoral khusus.
Dengan demikian, perhatian terhadap UMKM, industri padat karya, dan kegiatan berorientasi ekspor perlu dipahami sebagai bagian dari pertimbangan pengelolaan perpajakan, bukan sebagai pengecualian dari aturan. Hak wajib pajak tetap menjadi aspek yang harus diperhatikan, termasuk ketika permohonan restitusi diproses sesuai ketentuan. Pendekatan tersebut menempatkan perhatian pada kontribusi sektor-sektor terkait dan kepastian penerapan aturan dalam kerangka yang sama. Informasi yang disampaikan Bimo menegaskan fokus perhatian DJP, tanpa mengubah prinsip bahwa setiap proses perpajakan harus mengacu pada aturan yang berlaku.
Bimo menjelaskan bahwa arahan Menteri Keuangan Suahasil Nazara mengenai pengelolaan restitusi pajak telah disampaikan dengan jelas. Direktorat Jenderal Pajak (DJP) diperkenankan memberikan kemudahan dalam proses pengembalian kelebihan pembayaran pajak, terutama bagi pelaku usaha mikro, kecil, dan menengah (UMKM). Kebijakan tersebut menunjukkan bahwa restitusi tetap menjadi bagian dari layanan perpajakan yang dapat mendukung kelancaran kegiatan usaha. Kemudahan yang dimaksud bukan berarti pengembalian dilakukan tanpa pemeriksaan atau tanpa dasar, melainkan prosesnya dapat dikelola secara lebih membantu sepanjang memenuhi ketentuan yang berlaku. Dengan demikian, pelaksanaan arahan tetap menggabungkan pelayanan dan kepatuhan.
Dalam pernyataan Bimo, perhatian juga diarahkan kepada usaha yang menciptakan nilai, membuka lapangan kerja, serta berorientasi ekspor. Ketiga karakteristik itu mencerminkan kegiatan ekonomi yang memberi kontribusi bagi pertumbuhan dan daya saing. Karena itu, kemudahan restitusi dapat menjadi salah satu bentuk dukungan administratif bagi perusahaan yang menjalankan kegiatan produktif tersebut, termasuk UMKM yang memiliki peran dalam rantai pasok maupun pasar ekspor. Penekanan ini tidak mengubah prinsip bahwa setiap permohonan harus ditangani berdasarkan data dan aturan perpajakan. Fokusnya adalah memastikan pengelolaan restitusi mempertimbangkan dampak usaha sekaligus tetap menjaga akuntabilitas.
Arahan tersebut menempatkan DJP dalam posisi untuk mempermudah layanan, tetapi pelaksanaannya tetap berada dalam kerangka peraturan yang berlaku. Artinya, wajib pajak perlu memenuhi persyaratan dan prosedur yang ditetapkan, sementara otoritas pajak menjalankan pemeriksaan serta verifikasi sesuai kewenangannya. Pendekatan ini menjaga keseimbangan kepastian hukum, pengawasan, dan kebutuhan dunia usaha atas arus kas yang lebih lancar. Bagi UMKM, proses pengembalian yang dikelola secara efisien dapat membantu perencanaan operasional, sepanjang hak restitusi memang dapat dibuktikan. Pesan Bimo menegaskan bahwa dukungan terhadap usaha bernilai tambah, pencipta kerja, dan berorientasi ekspor dapat berjalan seiring dengan kepatuhan pajak.
Bimo menegaskan bahwa pengawasan tidak dapat dipisahkan dari proses restitusi pajak. Dengan demikian, pembahasan mengenai pengembalian pajak juga mencakup perhatian terhadap pelaksanaan pengawasan. Kedua hal tersebut berjalan dalam satu konteks, sehingga restitusi tidak dapat dipahami hanya sebagai proses pencairan dana tanpa memperhatikan pengawasan yang menyertainya. Pernyataan itu menekankan keterkaitan proses, tetapi tidak dengan sendirinya menjelaskan rincian teknis, tahapan pemeriksaan, atau ukuran pengawasan yang diterapkan.
Informasi yang tersedia juga belum memuat proyeksi nilai restitusi hingga akhir tahun. Bimo tidak merinci perkiraan jumlah pengembalian yang akan diproses maupun perkiraan pencairan untuk periode tersebut. Karena itu, belum ada dasar dari pernyataannya untuk menyebut besaran tertentu sebagai target, perkiraan resmi, atau hasil yang dipastikan tercapai. Pembaca perlu membedakan penegasan bahwa restitusi tetap berlangsung dan keterangan mengenai proyeksi tahunan, yang dalam informasi ini belum disampaikan secara terperinci.
Selain itu, Bimo tidak mengumumkan kebijakan baru yang ditujukan untuk menahan ataupun memperlambat pencairan restitusi. Tidak ada keterangan dalam pernyataan yang tersedia mengenai perubahan aturan atau langkah khusus yang mengubah kecepatan proses. Hal tersebut juga tidak berarti bahwa pencairan akan dipercepat atau bahwa prosesnya akan berjalan dengan jadwal tertentu. Tanpa penjelasan lebih lanjut, arah maupun dampak terhadap waktu pencairan tidak dapat disimpulkan. Secara faktual, hal yang dapat dicatat ialah pengawasan tetap melekat pada proses restitusi, sementara proyeksi hingga akhir tahun dan kemungkinan perubahan kebijakan belum dirinci dalam keterangan Bimo.