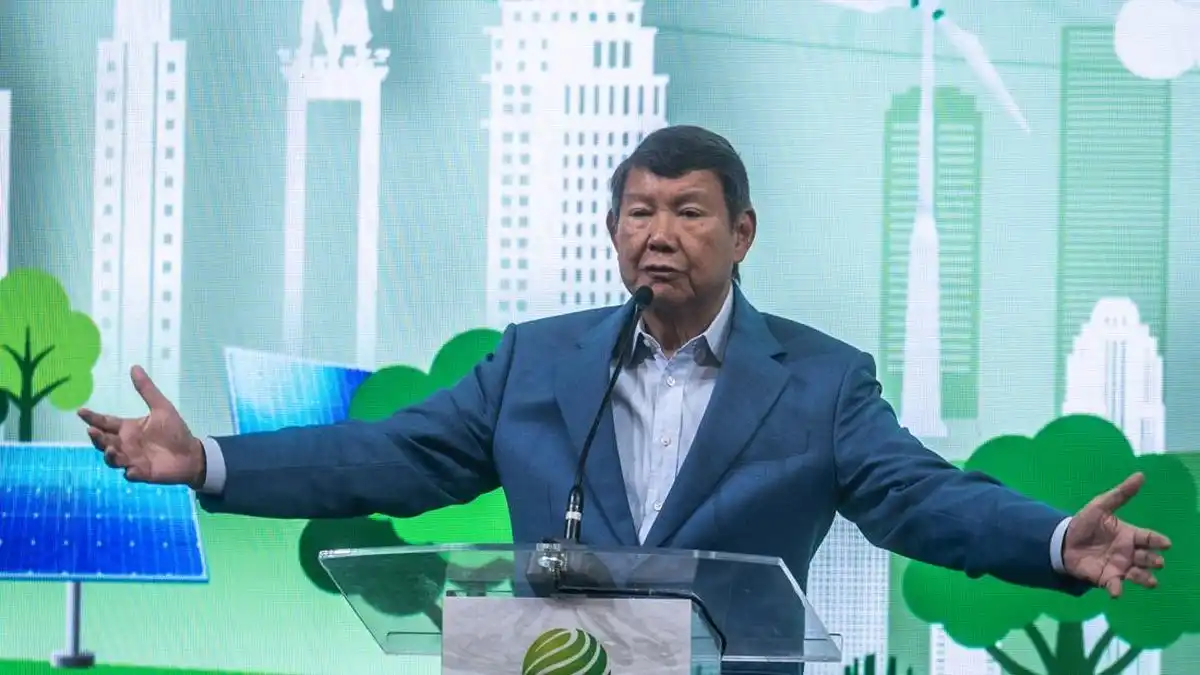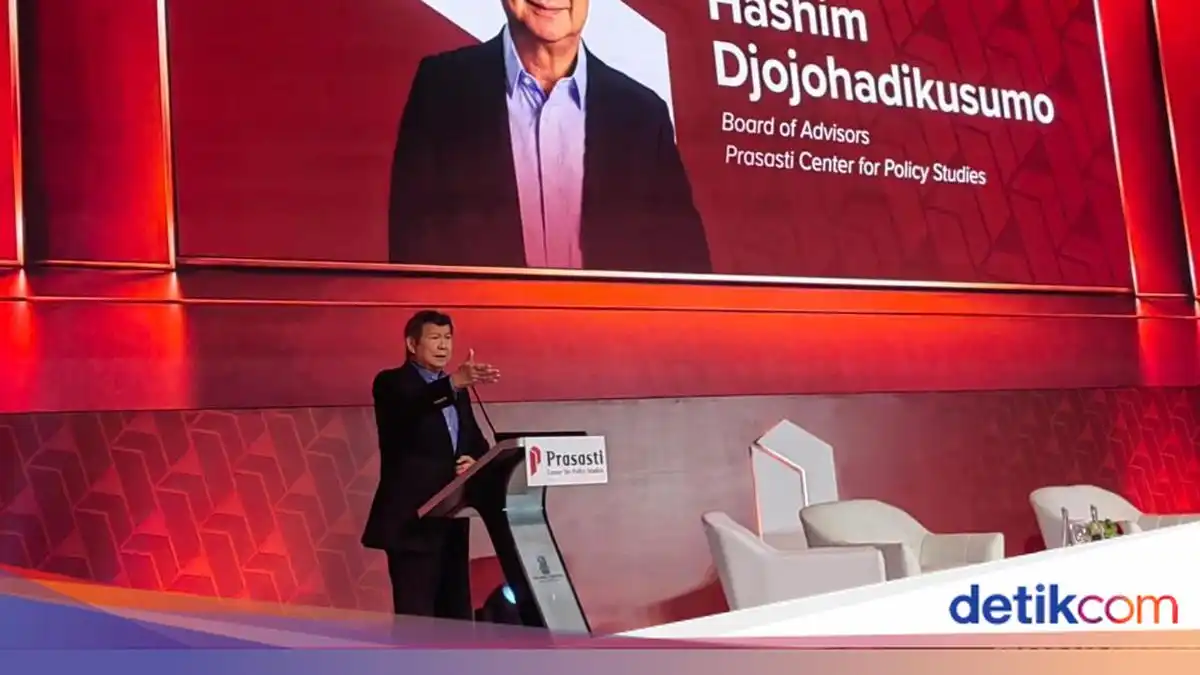
Jakarta | Pemerintah tengah menyiapkan rencana pembagian telepon genggam yang dilengkapi rekening digital bagi setiap warga negara Indonesia. Gagasan tersebut disampaikan Board of Advisors Prasasti, Hashim Djojohadikusumo, sebagai bagian dari upaya memperluas akses masyarakat terhadap layanan keuangan berbasis digital. Melalui perangkat dan rekening yang tersedia secara bersamaan, warga diharapkan memiliki sarana yang lebih mudah untuk mengakses berbagai layanan finansial.
Rencana itu mencakup penyediaan ponsel bagi masyarakat, sekaligus pembukaan atau keterhubungan rekening digital di dalam ekosistem layanan yang akan dibangun. Skema tersebut diproyeksikan dapat membantu kelompok masyarakat yang selama ini menghadapi keterbatasan akses terhadap perbankan dan layanan pembayaran elektronik. Dengan dukungan perangkat, rekening, serta infrastruktur yang sesuai, transaksi keuangan dapat dilakukan secara lebih praktis, termasuk untuk menerima, menyimpan, dan mengirim dana.
Hashim menyampaikan pernyataan tersebut dalam Prasasti Indonesia Policy Forum 2026 yang berlangsung di The Ritz-Carlton, Jakarta Selatan, pada Selasa (13/10/2026). Dalam forum itu, rencana pemberian ponsel dan rekening digital dipaparkan sebagai bagian dari arah kebijakan yang sedang disiapkan pemerintah. Informasi tersebut belum menunjukkan bahwa program telah berjalan atau perangkat sudah mulai dibagikan kepada masyarakat.
Pelaksanaan rencana itu masih memerlukan penjelasan lebih lanjut mengenai sasaran penerima, mekanisme distribusi, sumber pembiayaan, perlindungan data pribadi, serta pengelolaan rekening. Aspek literasi digital dan keamanan transaksi juga menjadi pertimbangan penting agar masyarakat dapat menggunakan layanan tersebut secara aman. Jika direalisasikan, kebijakan ini berpotensi menjadi salah satu langkah untuk mendorong inklusi keuangan dan memperluas pemanfaatan teknologi digital di berbagai daerah Indonesia.
Dalam rencana yang disampaikan Hashim, rekening digital berfungsi sebagai sarana penyaluran dana bantuan pemerintah kepada setiap penerima. Rekening tersebut dikaitkan dengan ponsel yang akan dibagikan kepada warga Indonesia. Dengan adanya rekening digital, penerima diharapkan memiliki tempat untuk menerima dana secara langsung, tanpa harus memperoleh bantuan dalam bentuk uang tunai. Fungsi utama rekening itu, sebagaimana dijelaskan dalam pernyataan tersebut, adalah mendukung penyaluran bantuan yang lebih langsung kepada penerima yang telah ditetapkan.
Dana bantuan nantinya akan dikirim ke rekening masing-masing penerima melalui ponsel. Artinya, ponsel tidak hanya disebut sebagai perangkat yang dibagikan kepada warga, tetapi juga menjadi sarana yang berkaitan dengan akses terhadap rekening digital tersebut. Penyaluran dilakukan secara langsung ke rekening penerima, sehingga pola pemberian bantuan tidak lagi menggunakan bentuk tunai. Pernyataan ini menempatkan rekening digital sebagai bagian penting dari rencana pembagian ponsel dan penyaluran bantuan pemerintah kepada masyarakat.
Menurut keterangan yang disampaikan, pelaksanaan penyaluran bantuan melalui rekening digital itu disebut akan dilakukan oleh Wakil Menteri Keuangan atau Wamenkeu Juda Agung bersama Kementerian Keuangan. Penyebutan Juda Agung dan Kementerian Keuangan menunjukkan bahwa penyaluran dana melalui rekening penerima berada dalam lingkup pelaksanaan yang berkaitan dengan otoritas keuangan pemerintah. Namun, inti rencana yang disebutkan tetap terletak pada pengiriman dana secara langsung ke rekening masing-masing penerima melalui ponsel.
Dengan demikian, rekening digital dalam rencana tersebut bukan sekadar tempat pencatatan, melainkan media untuk menerima bantuan pemerintah. Penerima akan menerima dana melalui rekening yang terhubung dengan penggunaan ponsel, sementara penyalurannya disebut dilakukan oleh Wamenkeu Juda Agung dan Kementerian Keuangan. Skema ini menandai peralihan dari penyaluran bantuan secara tunai menuju penyaluran langsung ke rekening penerima, sesuai dengan makna pernyataan Hashim.
Hashim menjelaskan bahwa digitalisasi layanan keuangan diperlukan untuk memperluas akses masyarakat terhadap sistem ekonomi formal. Menurutnya, penggunaan ponsel dan rekening digital dapat menjadi sarana yang lebih praktis untuk menerima pembayaran, menyimpan dana, melakukan transfer, serta mengakses berbagai layanan keuangan. Pendekatan tersebut dinilai penting karena aktivitas ekonomi masyarakat tidak seluruhnya berlangsung melalui lembaga perbankan konvensional.
Sistem digital juga ditujukan untuk menjangkau sektor informal yang selama ini belum sepenuhnya tercatat. Pedagang kecil, pekerja lepas, pelaku usaha rumahan, dan kelompok masyarakat lain sering kali menjalankan transaksi secara tunai tanpa dokumentasi keuangan yang memadai. Dengan adanya rekening digital, transaksi tersebut berpotensi tercatat secara lebih teratur. Data itu dapat membantu masyarakat mengelola keuangan sekaligus memudahkan penyedia layanan dalam memahami kebutuhan ekonomi mereka.
Hashim menyebut sekitar 30 persen penduduk Indonesia belum memiliki rekening bank dan masih berada di luar sektor perbankan. Angka tersebut, menurutnya, dikaitkan dengan data Bank Dunia. Kondisi ini menunjukkan bahwa perluasan layanan keuangan tidak hanya berkaitan dengan penyediaan teknologi, tetapi juga dengan upaya mengurangi hambatan akses bagi masyarakat yang belum terbiasa menggunakan rekening.
Pandangan tersebut disebut sejalan dengan perhatian pemerintah terhadap masih adanya warga yang belum terhubung dengan layanan perbankan. Digitalisasi diharapkan dapat menjadi salah satu cara untuk mempersempit kesenjangan tersebut, terutama apabila didukung oleh akses internet, edukasi keuangan, dan layanan yang mudah digunakan. Dengan demikian, pembagian ponsel dan penyediaan rekening digital diposisikan bukan sekadar sebagai program berbasis perangkat, melainkan sebagai bagian dari strategi untuk membawa lebih banyak aktivitas ekonomi informal ke dalam ekosistem keuangan yang tercatat, aman, dan dapat diakses secara bertahap.
Rencana penyediaan rekening digital bagi warga Indonesia telah dibahas dalam rapat kabinet yang dihadiri Hashim. Pembahasan tersebut menempatkan akses terhadap layanan perbankan sebagai salah satu bagian penting dari rencana pembagian fasilitas digital kepada masyarakat. Rekening itu ditujukan terutama bagi penduduk yang sampai sekarang belum mempunyai rekening, sehingga kelompok tersebut dapat memperoleh akses yang lebih luas terhadap layanan keuangan formal.
Dalam pembahasan tersebut, dua bank disebut mendapat tugas untuk membuka rekening bagi masyarakat yang memenuhi ketentuan. Kedua bank itu adalah Bank Syariah dan Bank Rakyat. Keduanya disebut akan menangani penyediaan rekening bagi sekitar 30% penduduk Indonesia yang belum memiliki rekening. Angka tersebut menunjukkan bahwa sasaran program mencakup kelompok masyarakat dalam jumlah besar, sekaligus menggambarkan masih adanya kebutuhan untuk memperluas kepemilikan rekening di Indonesia.
Ketentuan biaya pembukaan rekening juga menjadi bagian dari rencana tersebut. Biaya yang disebut sebesar Rp50.000 akan digratiskan bagi penerima yang memenuhi persyaratan. Dengan demikian, calon penerima tidak dikenai biaya pembukaan rekening sebagaimana nominal yang disebutkan dalam bahan pembahasan. Penghapusan biaya ini dapat mengurangi salah satu hambatan awal bagi warga yang belum menggunakan layanan perbankan.
Rencana itu tidak hanya berkaitan dengan penyediaan rekening, tetapi juga dengan penetapan kelompok warga yang dapat menerimanya. Persyaratan yang disebutkan adalah penerima harus merupakan warga negara Indonesia, berusia paling rendah 17 tahun, dan memiliki e-KTP. Ketiga ketentuan tersebut menjadi dasar identifikasi penerima dalam rencana penyediaan rekening yang dibahas dalam rapat kabinet.
Dengan adanya penugasan kepada Bank Syariah dan Bank Rakyat serta pembebasan biaya pembukaan sebesar Rp50.000, rencana ini diarahkan kepada warga Indonesia yang belum memiliki rekening. Penerima yang disebutkan dalam sumber tetap terbatas pada warga negara Indonesia berusia 17 tahun ke atas yang memiliki e-KTP.
Baca juga: Inisiatif Memiliki Rekening Bank untuk Setiap Warga Indonesia | Peningkatan Aktivasi Identitas Kependudukan Digital di Kota Malang | Infrastruktur Digital Perbankan di Indonesia