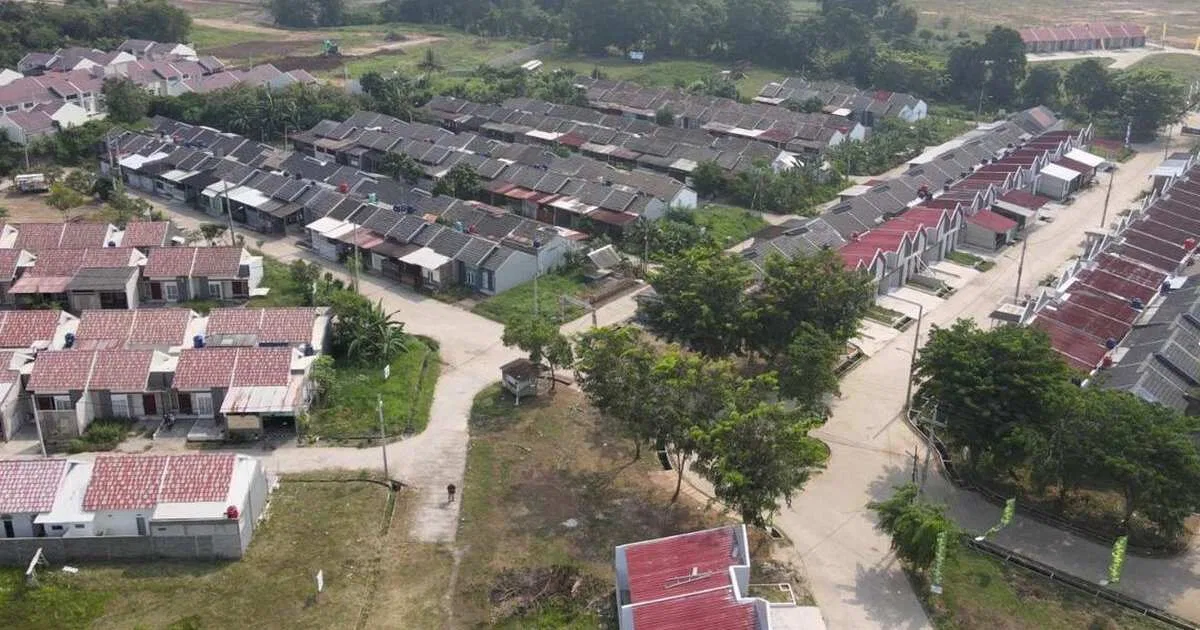
KPR (Kredit Pemilikan Rumah) bersubsidi merupakan salah satu program yang dihadirkan oleh pemerintah Indonesia untuk mendukung masyarakat berpenghasilan rendah (MBR) dalam memiliki hunian yang layak. Program ini diharapkan dapat memberikan akses yang lebih luas kepada keluarga dengan pendapatan terbatas agar dapat memiliki rumah. KPR bersubsidi dirancang untuk membantu MBR mendapatkan rumah dengan cicilan yang lebih ringan dan bunga yang lebih rendah dibandingkan dengan KPR biasa.
Salah satu tujuan utama dari peluncuran program KPR bersubsidi adalah untuk mempercepat peningkatan jumlah pemilik rumah di kalangan MBR. Dengan kebijakan ini, pemerintah ingin mengurangi kesenjangan pemilikan rumah yang seringkali menjadi tantangan bagi masyarakat berpenghasilan rendah. KPR bersubsidi menjadi solusi yang diharapkan dapat memenuhi kebutuhan akan tempat tinggal yang sehat, aman, dan terjangkau. Melalui program ini, MBR dapat mengakses produk-produk perumahan yang sebelumnya mungkin sulit dijangkau.
Dalam konteks pengaturan KPR di Indonesia, pemerintah terus berupaya untuk menyesuaikan regulasi guna mendukung pelaksanaan program ini. Program KPR bersubsidi diharapkan tidak hanya berdampak pada peningkatan jumlah pemilik rumah, tetapi juga dapat mendorong pertumbuhan ekonomi dengan memperkuat sektor properti. Oleh karena itu, memahami fungsi dan implementasi KPR bersubsidi adalah penting untuk masyarakat, terutama bagi mereka yang ingin mendapatkan hunian yang layak tanpa harus terbebani oleh cicilan yang tinggi. Dengan segala upaya dan program yang ada, diharapkan MBR dapat memiliki akses yang lebih baik terhadap perumahan.
FLPP, atau Fasilitas Likuiditas Pembiayaan Perumahan, adalah program yang dirancang untuk memberikan pembiayaan kepada masyarakat berpenghasilan rendah (MBR) dalam mendapatkan rumah. Program ini memungkinkan MBR untuk memiliki akses ke sumber dana yang lebih terjangkau, dengan suku bunga yang lebih rendah dibandingkan dengan pinjaman perumahan konvensional. Mekanisme kerja FLPP melibatkan penyediaan likuiditas oleh pemerintah kepada bank-bank yang menyalurkan pinjaman kepada masyarakat, sehingga biaya beban bagi peminjam dapat diminimalisir. Hal ini sangat penting untuk membantu masyarakat yang memiliki keterbatasan dalam pembayaran cicilan rumah.
Sebaliknya, TAPERA, atau Tabungan Perumahan Rakyat, merupakan sebuah program yang bertujuan untuk mendorong masyarakat terutama MBR dalam menabung untuk memiliki rumah. Melalui TAPERA, peserta diharapkan dapat menabung sejumlah dana yang akan digunakan untuk membeli atau membangun rumah. Selain itu, TAPERA juga memberikan insentif bagi para tabungan yang memenuhi target simpanan, yang akan berdampak positif bagi akumulasi kekayaan mereka. Mekanisme kerja TAPERA meliputi pengumpulan dana melalui potongan gaji atau simpanan sukarela dari masyarakat, yang kemudian dikelola untuk memberikan fasilitas pembiayaan. Dengan cara ini, TAPERA tidak hanya menciptakan budaya menabung, tetapi juga memberikan kesempatan bagi masyarakat untuk mendapatkan akses lebih mudah kepada pembiayaan perumahan.
Kedua program ini, FLPP dan TAPERA, meskipun memiliki tujuan yang serupa dalam mendukung MBR, memiliki pendekatan yang berbeda. FLPP fokus pada penyediaan pembiayaan dengan suku bunga yang terjangkau, sedangkan TAPERA lebih pada meningkatkan kemampuan masyarakat untuk menabung dan merencanakan pembelian rumah. Dengan memahami definisi dan mekanisme kedua program ini, diharapkan masyarakat dapat memanfaatkan keduanya secara optimal dalam mencapai tujuan memiliki rumah idaman.
Dua program utama dalam pembiayaan rumah di Indonesia adalah FLPP (Fasilitas Likuiditas Pembiayaan Perumahan) dan TAPERA (Tabungan Perumahan Rakyat). Kedua program ini memiliki mekanisme yang berbeda, yang mempengaruhi proses pendaftaran, syarat, dan manfaat yang ditawarkan kepada peserta. Memahami perbandingan FLPP dan TAPERA sangat penting agar calon pembeli rumah dapat memilih opsi yang paling sesuai dengan kondisi dan kebutuhan mereka.
FLPP adalah program yang dirancang untuk memberikan subsidi bunga bagi masyarakat berpenghasilan rendah (MBR) yang ingin membeli rumah. Program ini memungkinkan peserta untuk mendapatkan pembiayaan dengan bunga yang lebih rendah dibandingkan dengan suku bunga pasar. Pendaftaran FLPP dilakukan melalui bank mitra yang ditunjuk oleh pemerintah, yang juga akan menilai kelayakan peserta berdasarkan syarat-syarat yang ditentukan, seperti penghasilan, lokasi rumah, dan lain-lain.
Sementara itu, TAPERA adalah program simpanan bagi pekerja yang bertujuan untuk memudahkan akses ke rumah dengan cara menabung. Peserta TAPERA diwajibkan untuk menyisihkan sejumlah uang dari gaji mereka setiap bulan sebagai bentuk tabungan perumahan. Manfaat TAPERA termasuk akses ke pembiayaan rumah yang lebih baik ketika mereka sudah memenuhi syarat tabungan. Sebagaimana FLPP, program ini juga memiliki kriteria pendaftaran yang perlu dipenuhi.
Salah satu keunggulan FLPP adalah kecepatan proses pengajuan dan pencairan dana setelah memenuhi syarat yang diperlukan. Sementara itu, keunggulan TAPERA terletak pada fleksibilitas dalam menabung dan kebebasan peserta untuk memilih rencana keuangan mereka sendiri. Dari segi manfaat, FLPP lebih cocok bagi mereka yang membutuhkan subsidi bunga secara langsung untuk pembelian rumah, sementara TAPERA lebih mengarah kepada perencanaan jangka panjang dan membantu peserta menabung untuk mencapai tujuan kepemilikan rumah.
Dengan demikian, memahami perbedaan mendasar FLPP dan TAPERA adalah langkah awal yang penting bagi calon pembeli rumah untuk menentukan program mana yang lebih menguntungkan bagi mereka, sesuai dengan situasi dan tujuan finansial masing-masing.
Dalam memilih KPR Subsidi FLPP dan TAPERA, calon pembeli rumah perlu mempertimbangkan banyak faktor, termasuk kondisi finansial dan kebutuhan individu. KPR Subsidi FLPP, yang ditujukan untuk masyarakat berpenghasilan rendah, menawarkan kemudahan dalam hal bunga rendah dan aksesibilitas. Sementara itu, TAPERA memberikan opsi yang lebih fleksibel dan berkelanjutan bagi para pekerja. Oleh karena itu, pemahaman yang mendalam tentang masing-masing program menjadi sangat penting.
Sejumlah ahli menekankan pentingnya melakukan analisis keuangan secara mendetail sebelum memutuskan program yang akan diambil. "Memilih program KPR yang sesuai dengan kemampuan finansial adalah langkah krusial untuk memastikan keberhasilan dalam memiliki rumah," ujar salah satu ketua program perumahan. Dengan mempertimbangkan kemampuan anggaran bulanan dan jangka waktu pembayaran, calon pembeli dapat menghindari masalah keuangan di masa depan.
Dalam beberapa kasus, calon pembeli lebih baik mencari saran dari perencana keuangan atau profesional di bidang perumahan agar mendapatkan gambaran lebih jelas tentang relevansi masing-masing program. Menjalin komunikasi dengan mereka yang telah berpengalaman dalam kedua program ini juga dapat memberikan wawasan berharga. Pertimbangan dari pendapat mereka dapat membantu calon pembeli memahami batasan dan peluang yang ada dalam KPR Subsidi FLPP dan TAPERA.
Dengan demikian, sangat disarankan agar calon pembeli melakukan riset dan membuat perbandingan secara menyeluruh kedua program. Memahami manfaat dan implikasi dari setiap pilihan akan sangat membantu dalam pengambilan keputusan. Pada akhirnya, memilih program yang paling sesuai bukan hanya akan memberikan keuntungan dalam jangka pendek, tetapi juga mendukung kestabilan finansial jangka panjang bagi keluarga yang bersangkutan. Sumber informasi: bekasipost.com